jueves 29, octubre, 2026
  • Tendencias
  • Alfajores
  • Negocios
  • Puerto de Bahía Blanca
  • Agro
  • Temas
  • Neuquén
  • Río Negro
  • ARCA
  • Mercado Libre
  • Apple
  • Santa Rosa
Sin resultados
Ver todos los resultados
Revista Más Industrias
  • Bahía Blanca
  • La Pampa
  • Neuquén
  • Río Negro
  • Empresas
  • Industria
  • Artículos
  • Tendencias
  • Economía
  • Más Campo
Espacio Más Industrias
  • Bahía Blanca
  • La Pampa
  • Neuquén
  • Río Negro
  • Empresas
  • Industria
  • Artículos
  • Tendencias
  • Economía
  • Más Campo
Sin resultados
Ver todos los resultados
Revista Más Industrias
Sin resultados
Ver todos los resultados
Inicio Economía

El incumplimiento de deudas con billeteras virtuales aumentó 25 %

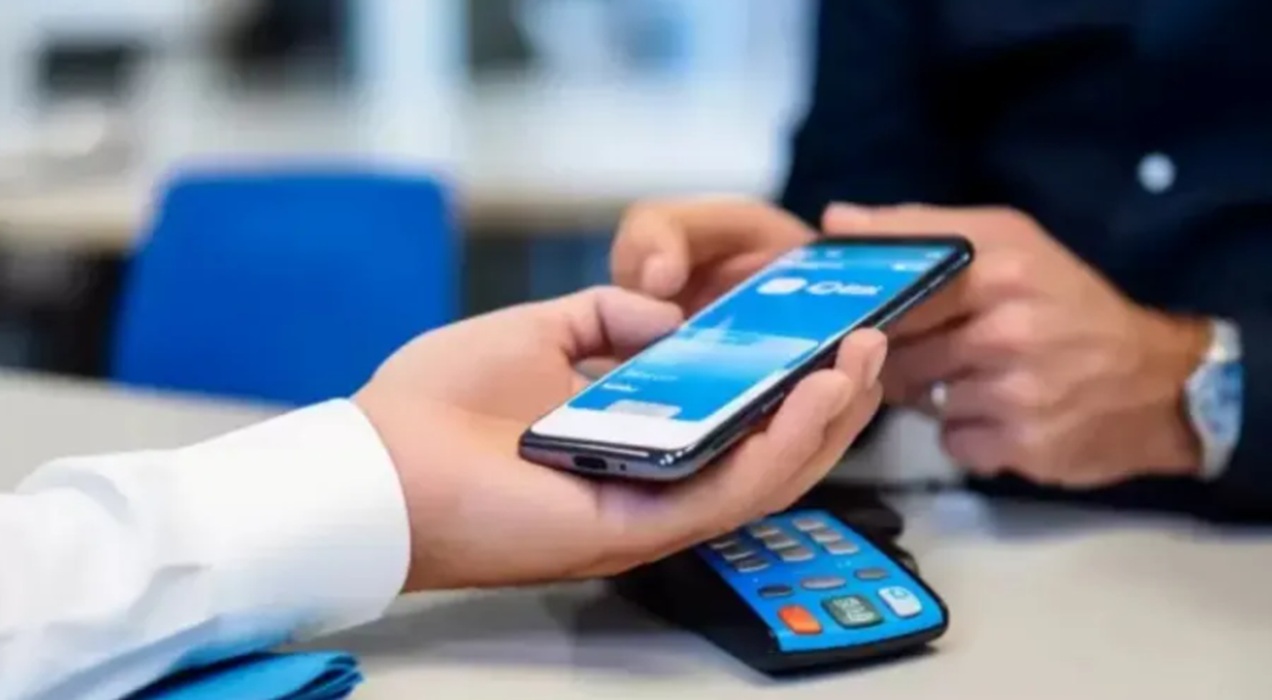
Cada vez son más los argentinos que no pueden hacerle frente al nivel de endeumiento cotidiano que poseen, y así lo refleja un informe sobre la morosidad en billeteras virtuales y otras instituciones no bancarias.

Santiago Cruzzetti De Santiago Cruzzetti
22/10/2026
En Economía
Tiempo de lectura: 3 Minutos

La mora de las familias argentinas en el pago de los créditos que solicitaron escaló rápidamente en el inicio del año y alcanzó niveles cercanos al 25% en billeteras virtuales y entidades no bancarias. Informes privados advierten que el fenómeno se extiende a todo el sistema financiero y refleja un deterioro sostenido en la capacidad de pago de los hogares.

La consultora EcoGo informó que la irregularidad en carteras no bancarias llegó a 23,9% en enero. El dato mostró un salto significativo respecto de meses previos y confirmó una tendencia que se mantiene desde 2024, con una aceleración marcada hacia fines de 2025.

El informe señaló que el problema no se concentró en un segmento específico: la suba de la mora alcanzó tanto a fintech como a financieras tradicionales, lo que reflejó un impacto transversal en el universo del crédito alternativo. En ese marco, los analistas destacaron que el nivel de irregularidad en este tipo de préstamos es casi cuatro veces mayor al promedio del sistema financiero y también señalaron que duplica ampliamente la mora registrada en créditos bancarios destinados al consumo.

La pérdida de calidad de la cartera también quedó reflejada en la caída de los créditos en situación normal. La proporción de préstamos regulares bajó de 92,1% en diciembre de 2024 a 76,1% en enero de 2026, con un retroceso de más de 16 puntos.

La mora mostró un crecimiento sostenido en los casos más críticos. La categoría de préstamos considerados “irrecuperables” alcanzó el 8%, cuando poco más de un año atrás se ubicaba en 2,7%. El crédito no bancario también ganó peso en el sistema financiero y, según EcoGo, representó el 13,3% del total de préstamos y el 17,1% del financiamiento al consumo en enero de 2026, con un volumen total de $13,84 billones.

NoticiasRelacionadas

Crisis de deuda: el 76 % de los endeudados recurre al crédito para necesidades básicas

Granja Tres Arroyos entró en concurso de acreedores

Alarma en los bancos por esta situación

Por su parte, la consultora 1816 estimó que la irregularidad superó el 27% en entidades no financieras. Sus informes indican que “todas las principales entidades no financieras muestran crecimiento en la irregularidad del crédito a hogares en enero respecto a diciembre”. El mismo análisis sostiene que Tarjeta Naranja y Mercado Libre concentran gran parte del mercado y entre ambas explican cerca del 60% de los préstamos a familias dentro del segmento no bancario.

El informe de dicha firma vincula la suba de la mora con el nivel de tasas de interés. Señaló que, entre 2019 y mediados de 2025, los préstamos no bancarios tuvieron tasas nominales en promedio un 90% más altas que las del sistema financiero tradicional. En febrero de 2026, la tasa nominal anual de préstamos personales bancarios se ubicó en 69,7% y mientras que en las entidades no financieras la tasa efectiva real podría haber alcanzado el 149,1%, lo que incrementa el riesgo de incumplimiento. Según el escrito, tasas reales elevadas implican mayor irregularidad, incluso sin cambios en la actividad económica.

La calificadora Moody’s alertó que la mora también impacta en la banca tradicional. De acuerdo con esa firma, “la calidad de los activos se consolida como el principal desafío para los bancos”.

La agencia indicó que los indicadores de morosidad seguirán deteriorándose en el corto plazo. Sin embargo, proyectó una estabilización hacia mediados de 2026, a medida que se reflejen los efectos del crecimiento reciente del crédito. Moody’s agregó que el endurecimiento en las condiciones de financiamiento complicó el acceso a refinanciaciones y ese factor contribuyó a profundizar el deterioro de las carteras y a presionar la rentabilidad del sistema financiero.
Temas billeteras virtualescréditosdeuda

¿Te resulta útil esta información? Agregá a Más Industrias como fuente preferida en Google.

Agregar a Más Industrias en Google
Santiago Cruzzetti

Santiago Cruzzetti

Periodista y estudiante de Ciencias Políticas. 26 años, nacido en la ciudad de Arrecifes y rosarino por adopción.

Quizá te interese

Economía

El 36% de los trabajadores se queda sin sueldo disponible antes del día 10

Economía

La industria del calzado perdió el 43% del empleo desde fines del 2023

Economía

El FMI aprobó la revisión del acuerdo con Argentina y habilita US$900 millones

Últimas Noticias

  • Recorrieron emprendimientos productivos y comerciales en Algarrobo del Águila, Doblas y Victorica
  • Tres emprendimientos pampeanos representarán a la Provincia en la final nacional de Emprendimiento Argentino 2026
  • El aeropuerto de Bahía Blanca movilizó más de 183 mil pasajeros en nueve meses
  • El 36% de los trabajadores se queda sin sueldo disponible antes del día 10
Revista Más Industrias

Periodismo sobre la actualidad empresarial, la industria y las economías regionales de Bahía Blanca, La Pampa y Neuquén.

Alsina 95, piso 6, oficina 6. Bahía Blanca.
(0291) 539-6319

Espacio Más Industrias · Más Campo · Más Sustentables · Quiénes somos

Artículos más leídos

  • Rasta, la versión argentina de los alfajores Marley y Rastaman
  • ¿El helicóptero es un invento argentino?
  • La historia de Terrabusi
  • Aspirina, Nesquik y otras marcas que se volvieron genéricas
  • Llegaron las Oreos BTS a la Argentina
  • La historia de los Fenoglio
  • Saturnino Martínez, el prócer de los bizcochos
  • CADASA: Nevares, Fulbito y Smack
  • Las 10 compañías de alimentación más grandes del mundo
  • La historia de Arcor

Temas

  • Energía: YPF y Vaca Muerta
  • Arcor, alfajores y marcas
  • Puerto de Bahía Blanca
  • UNS, educación y formación
  • PyMEs locales
  • Ver todos los temas
© 2026 Revista Más Industrias. Todos los derechos reservados.
Sin resultados
Ver todos los resultados
  • Espacio Más Industrias
  • Bahía Blanca
  • La Pampa
  • Neuquén
  • Río Negro
  • Empresas
  • Más Campo
  • Artículos
  • Tendencias
  • Industria
  • PyMEs
  • Negocios
  • País
  • Economía
  • Tecnología
  • Sustentabilidad
  • Construcción
  • Comercio
  • Emprendedores
  • Turismo
  • Internacional
  • Medidas del Gobierno
  • Energías Renovables
  • Energía
  • Vaca Muerta
  • Bioeconomía
  • Política Verde
  • Market Data
  • Ganadería
  • Agricultura
  • Exposiciones y muestras rurales
  • Biotecnología
  • Actualidad del agro