
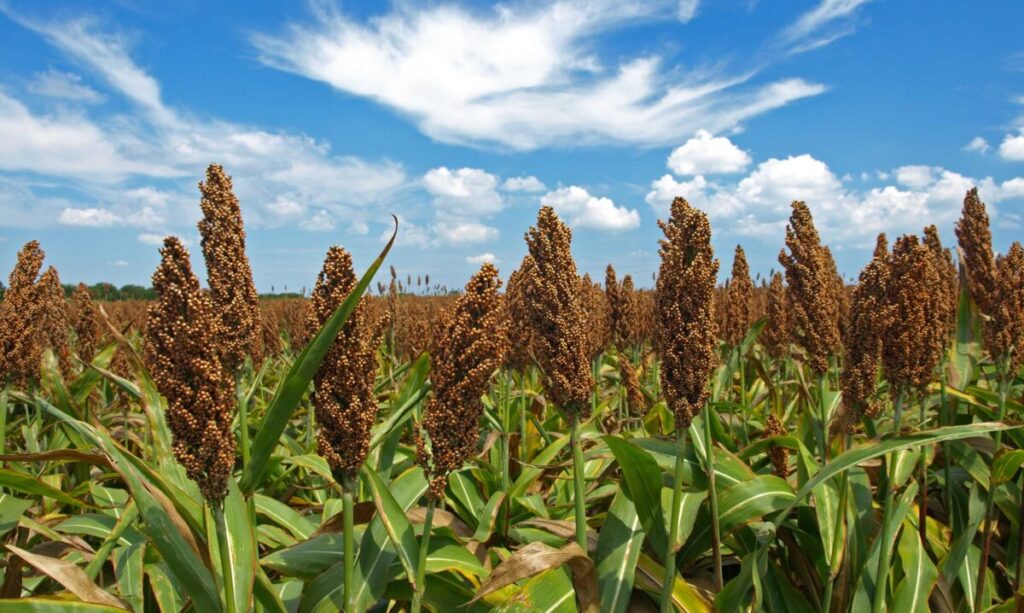
La campaña de sorgo granífero en Argentina entra en su fase final con un ritmo sostenido de trabajo en los campos. Según los últimos reportes, la recolección ya alcanza el 80,8 % del área apta a nivel nacional. En términos productivos, los resultados son positivos, registrando un rendimiento promedio de 42,1 quintales por hectárea.
Sin embargo, el panorama económico para el productor se ha vuelto complejo en el último mes. El precio disponible del cereal sufrió una fuerte caída, posicionándose en los 176 dólares (la tonelada), su nivel más bajo en los últimos cinco meses.
Esta tendencia a la baja impacta directamente en la rentabilidad, especialmente al medir el poder adquisitivo del grano frente a los costos de producción.
El poder de compra frente al glifosato se ha deteriorado por tercer mes consecutivo, alcanzando un requerimiento de 27,7 kilos de sorgo por unidad de insumo, la cifra más alta desde octubre de 2024.
A esto se suma la complicada relación frente al combustible, la cual continúa deteriorada. Las proyecciones para el próximo mes no son optimistas, ya que se espera una nueva caída en esta relación debido a la combinación de la baja en el precio del sorgo y el actual contexto geopolítico global.
Si bien durante el mes de junio se registró una mejora interanual del 21 % en la relación producto-insumo —necesitándose 3.764 kilos de sorgo por kilo de insumo—, los niveles actuales todavía se encuentran por debajo de los valores observados un año atrás, marcando un cierre de cosecha con desafíos financieros para el sector.
Fuente: Expoagro / Advanta / Elaboración en base a BCBA, MAGYP y CREA.