
La comercialización de maíz en la Argentina atraviesa un escenario de contrastes marcados. Mientras los registros de exportación alcanzan cifras históricas para este mes de abril, la dinámica comercial de mayo muestra una desaceleración considerable en las operaciones con precio firme, revelando una postura cautelosa por parte de los productores frente a la nueva campaña.
Según los últimos datos actualizados a abril de 2026, el flujo de salida de maíz desde los puertos argentinos ha mostrado una recuperación extraordinaria.
Las exportaciones correspondientes al mes de abril de 2026 alcanzaron las 5.081.901 toneladas, una cifra que supera ampliamente los registros de los años previos para el mismo mes:
—En abril de 2025 se exportaron 3.707.409 tn.
—En abril de 2024 el volumen fue de 4.162.684 tn.
—En abril de 2023, afectado por la sequía, el registro fue de apenas 1.560.652 tn.
Ventas sin precio
A pesar del dinamismo en los puertos, la comercialización interna refleja un fenómeno distinto. Durante el mes de mayo, las operaciones con precio de la campaña 25/26 bajaron de forma considerable.
Si bien las ventas totales de los productores alcanzaron las 2.141.000 toneladas (siendo 2.100.000 tn pertenecientes a la nueva campaña), una gran parte de este volumen carece de un valor fijado. Actualmente, el 48 % del saldo exportable estimado para la campaña 2025/26 aún no tiene precio definido.
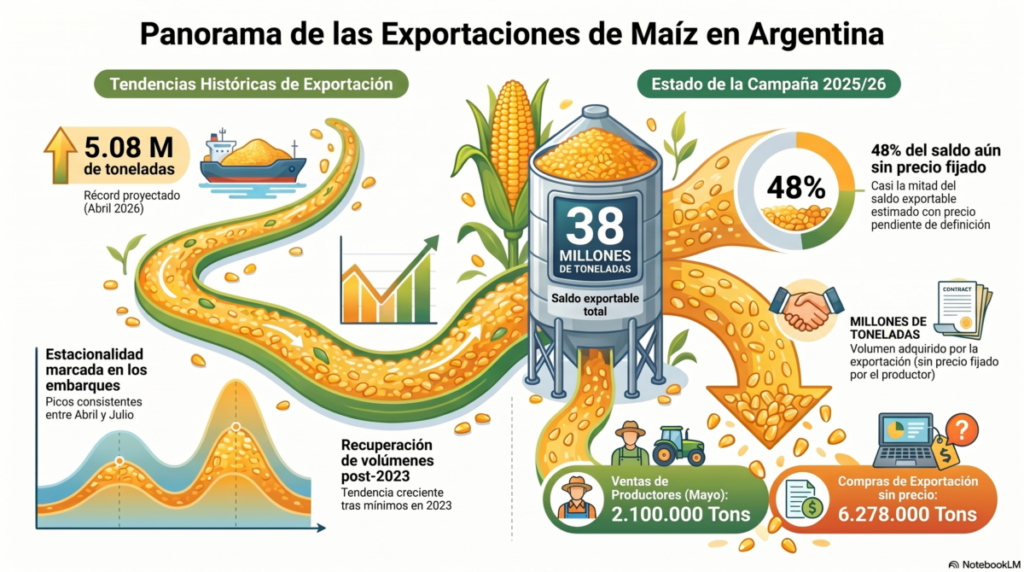
Un dato clave que siguen de cerca los analistas es el volumen de 6,278 millones de toneladas que ya han sido compradas por el sector exportador, pero sobre las cuales el productor todavía no ha fijado un precio definitivo.
Perspectivas para la campaña 25/26
Con la campaña 24/25 prácticamente finalizada, el foco del mercado está puesto íntegramente en el ciclo 2025/26. Las estimaciones oficiales proyectan un saldo exportable total de aproximadamente 38 millones de toneladas para este nuevo período.
Este salto productivo y exportador sitúa a la campaña actual en una posición de fortaleza en términos de volumen físico despachado al exterior.
El desafío para las próximas semanas será observar si la estabilidad en las variables macroeconómicas o los movimientos en las pizarras internacionales incentivan a los productores a cerrar precio sobre ese casi 50 % de la cosecha que aún permanece con valor abierto, en un contexto donde el volumen físico de exportación sigue marcando hitos para la agroindustria nacional.